

Menuisier agenceur, installateur de fenêtres ou spécialiste de la menuiserie extérieure : selon les travaux réalisés, votre activité peut engager votre responsabilité pendant plusieurs années après la fin d’un chantier.
L’assurance décennale permet de couvrir certains dommages graves affectant les ouvrages réalisés. Mais pour choisir un contrat adapté, vous devez connaître vos obligations, les travaux concernés et les garanties à privilégier.
La garantie décennale est-elle obligatoire pour un menuisier ?
L’assurance décennale est obligatoire pour un menuisier professionnel lorsque ses travaux relèvent de la responsabilité décennale des constructeurs. Elle concerne les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, lorsqu’ils apparaissent dans les dix ans suivant la réception des travaux.
L’obligation dépend donc de la nature des interventions et non uniquement du métier exercé. Un menuisier qui participe à la réalisation d’un ouvrage ou installe des éléments entrant dans le champ de la garantie décennale doit disposer d’une assurance adaptée à ses activités.
La couverture doit impérativement être souscrite avant le démarrage du chantier. Vous devez également pouvoir justifier de votre assurance auprès de vos clients, notamment en fournissant une attestation correspondant aux travaux concernés.
En cas de défaut d’assurance décennale alors qu’elle est obligatoire, un menuisier s’expose à des sanctions pouvant atteindre 75 000 € d’amende et six mois d’emprisonnement.
Quels travaux de menuiserie sont couverts par la décennale ?
La garantie décennale peut concerner différents travaux de menuiserie, dès lors que les dommages répondent aux critères légaux. Il est donc important de déclarer précisément ses activités à l’assureur et de vérifier qu’elles figurent bien au contrat.
Selon la nature du chantier, les travaux concernés peuvent notamment inclure :
- La pose de fenêtres et de portes extérieures, lorsque les défauts affectent notamment l’étanchéité du bâtiment et le rendent impropre à son usage.
- L’installation de baies vitrées et de menuiseries extérieures, en particulier lorsque des malfaçons provoquent des infiltrations importantes.
- La réalisation de certains ouvrages en bois, lorsque ceux-ci participent à la structure ou à la fonction du bâtiment.
- La pose d’éléments indissociables du bâtiment, lorsque leur dépose ou leur remplacement ne peut se faire sans détériorer l’ouvrage.
À l’inverse, la fabrication ou la pose d’un meuble indépendant, d’une étagère ou d’un placard ne relève pas automatiquement de la garantie décennale. Tout dépend de la nature de l’ouvrage, de son intégration au bâtiment et de la gravité des dommages éventuels. Les travaux simplement esthétiques ne sont pas non plus concernés. Pour ces risques-là, une assurance RC Professionnelle peut suffire.
Quels dommages sont pris en charge par l’assurance décennale du menuisier ?
L’assurance décennale couvre la responsabilité du professionnel pour les dommages graves relevant de la garantie légale et imputables aux travaux assurés. Elle ne prend donc pas en charge toutes les malfaçons ni les défauts mineurs constatés après un chantier.
Par exemple, une terrasse en bois fixée au bâtiment qui présente des défauts de conception compromettant sa stabilité peut relever de la garantie décennale si les dommages répondent aux critères légaux. À l’inverse, une rayure sur un meuble fabriqué sur mesure ou une finition irrégulière sans conséquence sur l’usage de l’ouvrage ne relève généralement pas de cette garantie.
La garantie s’applique pendant dix ans à compter de la réception des travaux. Cette période ne doit pas être confondue avec les délais de carence ou la durée de validité du contrat d’assurance : le menuisier doit être assuré au moment où il réalise les travaux concernés.
Quelle différence entre assurance décennale et RC Pro pour un menuisier ?
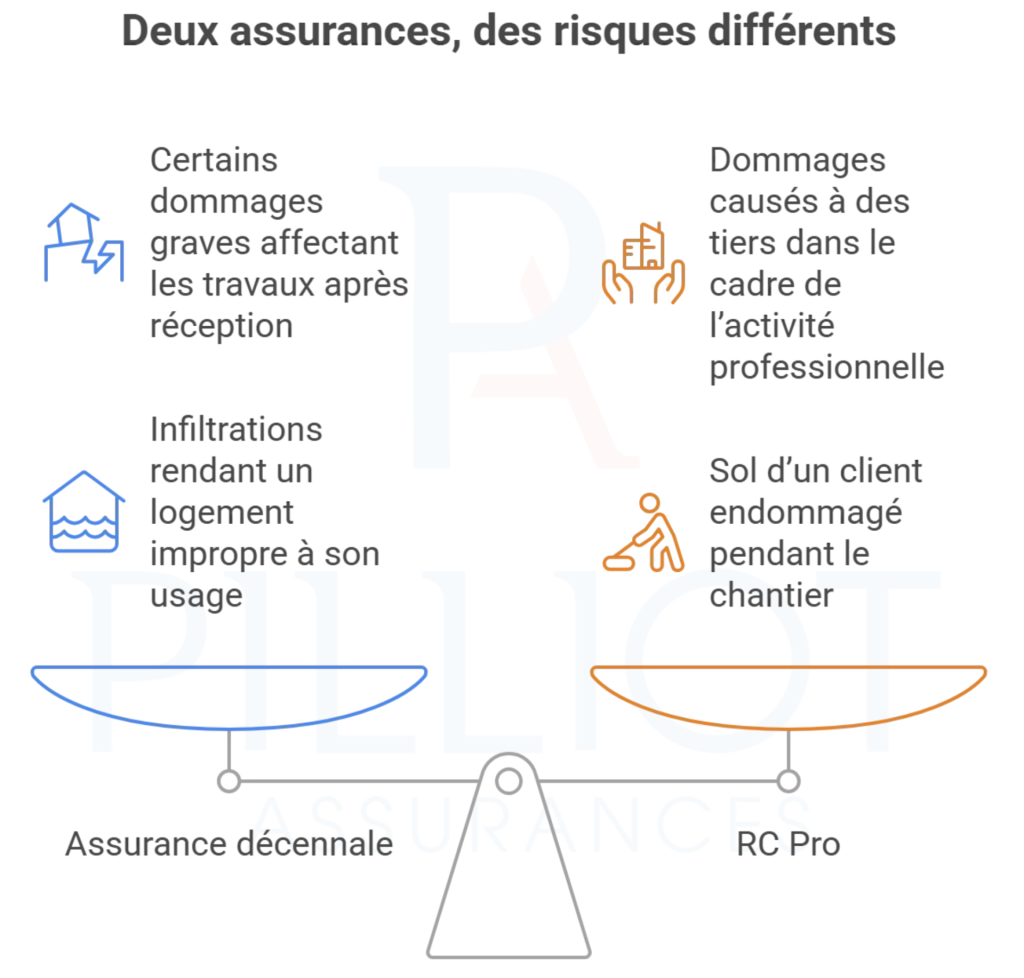
L’assurance décennale et la responsabilité civile professionnelle (RC Pro) couvrent des risques différents. La première concerne certains dommages graves affectant les travaux après leur réception, tandis que la seconde peut couvrir les dommages causés à des tiers dans le cadre de l’activité professionnelle, selon les garanties souscrites.
Par exemple, si une fenêtre mal installée provoque des infiltrations qui rendent un logement impropre à son usage, la garantie décennale peut être concernée. En revanche, si le menuisier endommage le sol d’un client en transportant une porte pendant le chantier, sa responsabilité civile professionnelle peut intervenir selon les conditions du contrat.
Ces assurances sont donc complémentaires. Il est important de vérifier que le contrat RC Pro couvre bien les activités exercées et les dommages susceptibles de survenir pendant les interventions, sans supposer que la décennale les prend tous en charge.
Quel est le prix d’une assurance décennale pour un menuisier ?
Le tarif d’une assurance décennale menuisier dépend notamment du chiffre d’affaires, de l’expérience du professionnel, de son statut, des techniques utilisées et des activités déclarées. À titre indicatif, un artisan menuisier peut rencontrer des tarifs de l’ordre de 1 000 à 3 000 € par an, voire davantage pour une activité plus risquée ou une entreprise réalisant un chiffre d’affaires important.
Pour évaluer le coût d’un contrat, prenez en compte :
- Le chiffre d’affaires annuel réalisé ou prévisionnel ;
- Les activités exactes, comme la pose de fenêtres, l’agencement ou la menuiserie extérieure ;
- L’expérience et les justificatifs professionnels ;
- Les antécédents d’assurance et les éventuels sinistres ;
- Les franchises, les plafonds et les exclusions.
Un contrat moins cher n’est pas forcément plus avantageux si certaines activités sont exclues ou si les garanties ne correspondent pas aux travaux réalisés.
Quels documents fournir pour souscrire une décennale menuisier ?
Pour étudier votre demande, l’assureur doit connaître votre entreprise, votre expérience et les travaux que vous réalisez. Les documents demandés varient selon les compagnies et votre situation professionnelle.
Préparez généralement les éléments suivants :
- Un extrait Kbis ou un justificatif d’immatriculation, selon votre statut ;
- Votre numéro SIRET et les informations relatives à l’entreprise ;
- Une description détaillée des activités exercées : une activité non déclarée ou une attestation ne correspondant pas aux travaux effectués peut compromettre la prise en charge d’un sinistre ;
- Des justificatifs de formation ou d’expérience professionnelle ;
- Le chiffre d’affaires réalisé ou prévisionnel ;
- Les informations sur vos précédents contrats d’assurance et vos éventuels sinistres.
Comment choisir une assurance décennale adaptée à son activité de menuiserie ?
Pour choisir votre contrat, commencez par vérifier que les activités déclarées correspondent exactement aux travaux que vous réalisez. Un menuisier qui fabrique des éléments en atelier, pose des menuiseries extérieures et effectue des travaux d’agencement doit s’assurer que ces différentes prestations sont bien prises en compte.
Comparez ensuite les plafonds de garantie, les franchises, les exclusions et les conditions d’application. Vérifiez également que le contrat couvre les chantiers envisagés et que l’attestation pourra être remise au client avant le début des travaux.
Si vous débutez votre activité ou si vous élargissez vos prestations, signalez-le à votre assureur. Une évolution de votre métier peut nécessiter une adaptation du contrat.
Pilliot Assurances accompagne les professionnels du bâtiment dans leur recherche de solutions d’assurance adaptées à leur métier et aux risques liés à leur activité.
Que vous soyez menuisier indépendant ou dirigeant d’une entreprise de menuiserie, nos conseillers peuvent vous aider à identifier les garanties nécessaires, à vérifier la couverture de vos différentes prestations et à comparer les solutions disponibles.