

L’assurance multirisque immeuble (MRI) protège un bâtiment contre différents dommages pouvant affecter ses parties communes et, selon le contrat, certains équipements ou dépendances.
Pour un syndic de copropriété ou un administrateur de biens, elle constitue un outil essentiel pour anticiper les conséquences financières d’un sinistre et répondre aux obligations d’assurance applicables à l’immeuble.
Qu’est-ce qu’une assurance multirisque immeuble ?
L’assurance multirisque immeuble est un contrat destiné à couvrir un bâtiment contre plusieurs catégories de sinistres. Elle concerne principalement les parties communes d’un immeuble en copropriété, mais peut également être souscrite pour d’autres bâtiments gérés par un administrateur de biens.
Selon les garanties prévues, le contrat peut notamment intervenir après un incendie, un dégât des eaux, une tempête ou un événement affectant les équipements et installations assurés. L’objectif est de permettre à la copropriété de faire face financièrement aux conséquences d’un sinistre affectant l’immeuble.
Pour un syndic, cette assurance permet ainsi de centraliser la couverture de l’immeuble dans un même contrat plutôt que de gérer séparément chaque risque.
L’assurance multirisque immeuble est-elle obligatoire en copropriété ?
En copropriété, l’obligation porte au minimum sur l’assurance responsabilité civile de l’immeuble. Le syndic doit veiller à ce que la copropriété soit assurée pour couvrir les dommages susceptibles d’engager sa responsabilité.
La multirisque immeuble va plus loin puisqu’elle peut également couvrir les dommages matériels subis par le bâtiment. Elle n’est donc pas à confondre avec la seule responsabilité civile obligatoire.
Quelles garanties couvre une assurance multirisque immeuble ?
Les garanties varient selon les contrats et les caractéristiques du bâtiment. Une MRI peut notamment couvrir les dommages affectant les parties communes à la suite de différents événements.
Parmi les garanties fréquemment proposées figurent :
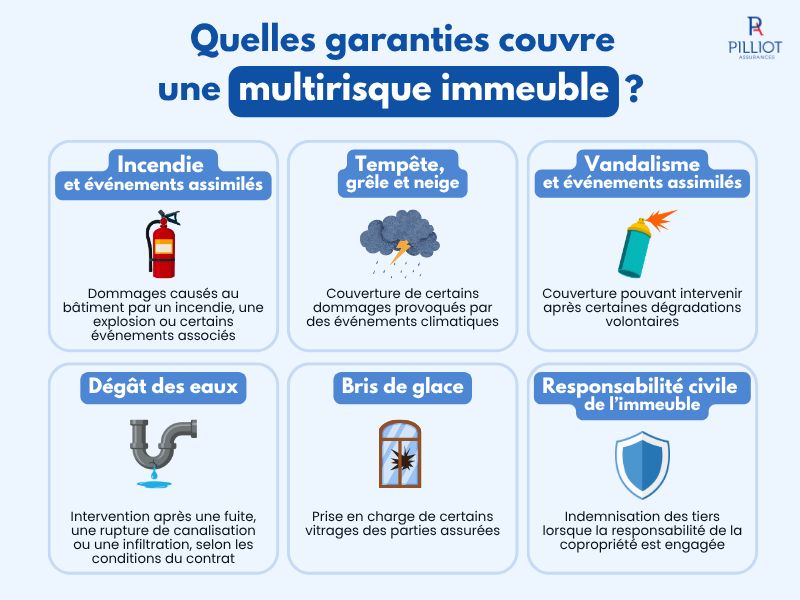
- Incendie et événements assimilés : prise en charge des dommages causés au bâtiment par un incendie, une explosion ou certains événements associés.
- Dégâts des eaux : intervention après une fuite, une rupture de canalisation ou une infiltration, selon les conditions du contrat.
- Tempête, grêle et neige : couverture de certains dommages provoqués par des événements climatiques.
- Bris de glace : prise en charge de certains vitrages des parties assurées.
- Vandalisme et événements assimilés : couverture pouvant intervenir après certaines dégradations volontaires.
- Responsabilité civile de l’immeuble : indemnisation des tiers lorsque la responsabilité de la copropriété est engagée dans les conditions prévues au contrat.
Le syndic doit également tenir compte des décisions prises par l’assemblée générale des copropriétaires et des caractéristiques propres à l’immeuble pour déterminer les garanties nécessaires.
Quelle est la différence entre assurance multirisque immeuble et assurance habitation ?
La MRI et l’assurance habitation ne couvrent pas les mêmes intérêts. La première concerne principalement l’immeuble et ses parties communes, tandis que l’assurance habitation protège le logement et les biens de l’occupant selon les garanties souscrites.
Dans une copropriété, ces deux assurances peuvent donc être complémentaires. L’assurance de l’immeuble ne remplace pas l’assurance individuelle du copropriétaire ou du locataire.
Cette distinction est particulièrement importante pour un syndic ou un administrateur de biens lorsqu’il s’agit de déterminer quelle assurance doit intervenir après un sinistre.
L’administrateur de biens doit-il souscrire une assurance multirisque immeuble ?
L’administrateur de biens peut gérer des immeubles pour le compte de propriétaires ou de copropriétaires. Lorsqu’il est chargé de la gestion d’un bâtiment, il doit s’assurer que les contrats nécessaires sont en place conformément à son mandat et aux obligations applicables.
La MRI concerne l’immeuble lui-même et non la responsabilité professionnelle de l’administrateur de biens. Ce dernier doit donc disposer de ses propres assurances professionnelles lorsque son activité l’exige, notamment pour couvrir sa responsabilité en cas de faute dans l’exercice de son mandat.
Il est ainsi important de distinguer les risques liés au bâtiment de ceux liés à l’activité du professionnel qui en assure la gestion.
Comment choisir une assurance multirisque immeuble pour un syndic ?
Le choix d’un contrat MRI doit tenir compte des caractéristiques précises du bâtiment. La superficie, le nombre de lots, la destination de l’immeuble, les équipements présents ou encore les antécédents de sinistres peuvent influencer les besoins de couverture.
Avant de souscrire, le syndic ou l’administrateur de biens doit notamment comparer :
- Les garanties incluses et optionnelles ;
- Les exclusions ;
- Les plafonds d’indemnisation ;
- Les franchises ;
- Les conditions de prise en charge des sinistres ;
- Les éventuelles garanties dédiées aux équipements ou dépendances.
Une analyse précise permet d’éviter une couverture insuffisante ou, à l’inverse, des garanties qui ne correspondent pas aux caractéristiques de l’immeuble.
Quel est le prix d’une assurance multirisque immeuble ?
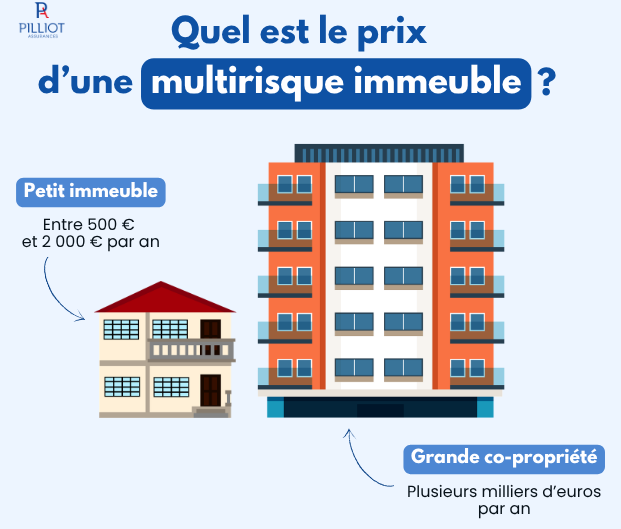
Le prix d’une assurance multirisque immeuble varie fortement selon la taille du bâtiment, sa localisation, sa destination, le nombre de lots, les garanties choisies et son historique de sinistres.
À titre indicatif, il faut généralement compter entre 500 et 2 000 € par an pour un petit immeuble, tandis que la prime peut atteindre plusieurs milliers d’euros par an pour une copropriété plus importante.
Le montant de la cotisation dépend notamment :
- De la surface et du nombre de lots à assurer ;
- De la valeur du bâtiment et de ses équipements ;
- Des garanties et plafonds d’indemnisation choisis ;
- Du niveau des franchises ;
- De l’ancienneté et de l’état de l’immeuble ;
- De son historique de sinistres.
Pour obtenir un tarif adapté, le syndic ou l’administrateur de biens doit donc fournir des informations précises sur l’immeuble lors de la demande de devis.
Pourquoi faire appel à un courtier pour son assurance multirisque immeuble ?
Le recours à un courtier peut faciliter la recherche d’un contrat adapté aux caractéristiques de l’immeuble et aux besoins du gestionnaire. Le professionnel peut analyser les garanties proposées, comparer les conditions des différents contrats et accompagner le syndic ou l’administrateur de biens dans la gestion de son assurance.
Pour les immeubles présentant des caractéristiques particulières ou un historique de sinistres important, cet accompagnement peut notamment permettre d’identifier les garanties à privilégier et les points de vigilance du contrat.
Pilliot Assurances accompagne les professionnels dans la recherche de solutions adaptées à leurs besoins en assurance. N’hésitez pas à contacter nos conseillers pour étudier les garanties nécessaires à votre immeuble et votre activité de gestion !