

Un incendie, un dégât des eaux ou une panne de machine peut contraindre une entreprise à interrompre temporairement son activité. Même lorsque les locaux ou le matériel sont assurés, les conséquences financières peuvent être importantes : baisse du chiffre d’affaires, charges fixes à payer et dépenses supplémentaires pour reprendre le travail.
La garantie perte d’exploitation permet de compenser une partie de ces pertes et d’aider votre entreprise à retrouver son équilibre financier.
Qu’est-ce que la garantie perte d’exploitation ?
La garantie perte d’exploitation est une couverture destinée à protéger la situation financière d’une entreprise après un sinistre qui perturbe son activité. Elle intervient généralement en complément d’une assurance dommages aux biens, comme une multirisque professionnelle, qui indemnise les dégâts matériels subis par les locaux, les équipements ou les stocks.
L’objectif de l’assurance perte d’exploitation est de compenser les conséquences économiques directes de l’interruption ou du ralentissement de l’activité. Elle peut ainsi aider l’entreprise à faire face à ses charges courantes et à financer les dépenses nécessaires à la reprise de son fonctionnement habituel.
Quels sinistres peuvent déclencher la garantie perte d’exploitation ?
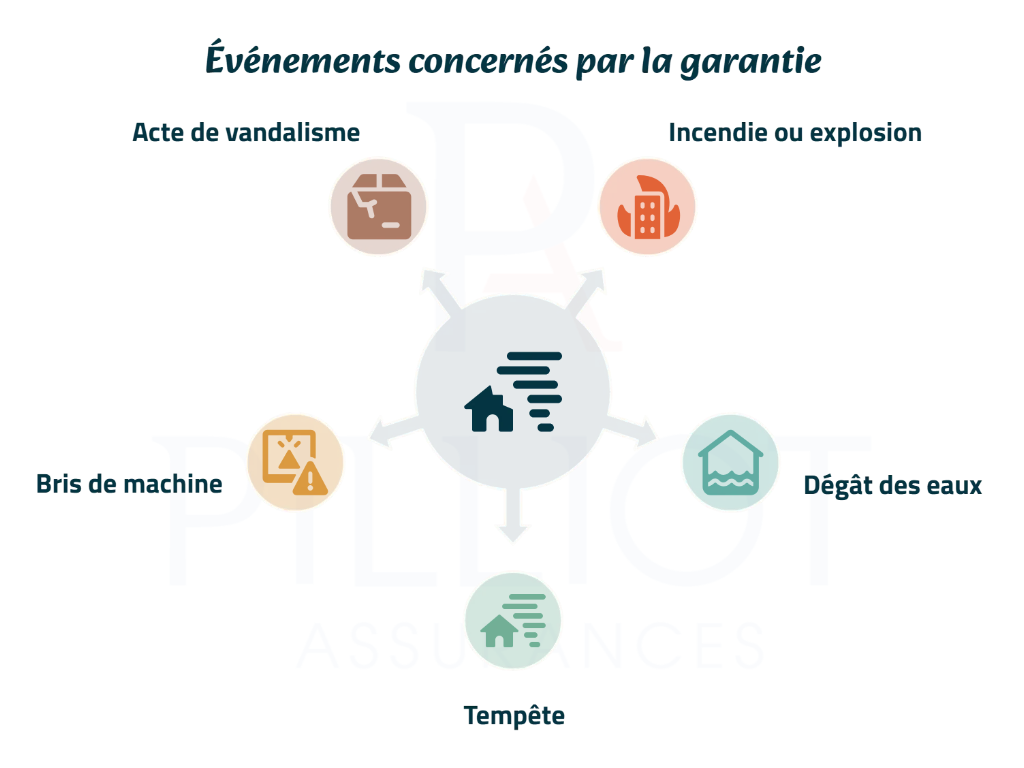
La garantie intervient généralement lorsque l’activité est interrompue ou réduite à la suite d’un dommage matériel couvert par votre contrat d’assurance. Les événements concernés dépendent évidemment de l’assureur choisi ainsi que des garanties souscrites.
Il peut notamment s’agir :
- D’un incendie ou d’une explosion dans vos locaux professionnels ;
- D’un dégât des eaux ou d’une inondation ;
- D’une tempête ayant endommagé le bâtiment ;
- D’un bris de machine ou d’un dommage électrique affectant un équipement indispensable à votre activité ;
- D’un acte de vandalisme ou d’un événement garanti ayant détérioré vos biens professionnels.
Par exemple, un restaurant contraint de fermer après un incendie dans sa cuisine peut subir une baisse importante de son chiffre d’affaires pendant les travaux. La garantie perte d’exploitation peut alors contribuer à compenser les conséquences financières de cette fermeture.
Certaines assurances proposent aussi des extensions pour couvrir des situations particulières, comme l’impossibilité d’accéder aux locaux après un sinistre à proximité ou l’interruption d’activité consécutive à un dommage chez un fournisseur. Ces extensions ne sont toutefois pas systématiques, il est donc indispensable de bien lire les conditions générales de votre contrat !
Quelles pertes et dépenses sont indemnisées ?
La garantie perte d’exploitation ne sert pas uniquement à compenser le chiffre d’affaires non réalisé. Elle peut également prendre en charge certains frais engagés pour maintenir ou relancer votre activité.
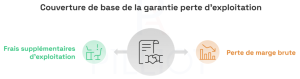
La couverture de base comprend généralement deux types d’indemnisation :
- La perte de marge brute : elle compense la diminution de la marge liée à la baisse du chiffre d’affaires. Elle contribue notamment au financement des charges fixes qui continuent de peser sur l’entreprise, comme les loyers, les salaires ou les échéances d’emprunt.
- Les frais supplémentaires d’exploitation : ils correspondent aux dépenses exceptionnelles engagées pour limiter les conséquences du sinistre et permettre la poursuite ou la reprise de l’activité. Il peut s’agir de la location de matériel, de locaux temporaires ou du recours à un prestataire extérieur.
Des garanties complémentaires peuvent également couvrir certains frais additionnels, comme des dépenses de communication destinées à informer vos clients.Toutefois, ces dépenses supplémentaires doivent généralement être engagées avec l’accord de l’assureur.
Comment est calculée l’indemnisation d’une perte d’exploitation ?
L’indemnisation repose principalement sur la perte de marge brute subie par l’entreprise pendant la période où son activité est affectée. L’assureur et les experts évaluent notamment le chiffre d’affaires qui aurait normalement été réalisé en l’absence de sinistre, en tenant compte de l’activité passée et de son évolution prévisible.
Le calcul prend également en considération les charges variables qui n’ont pas été supportées en raison de la baisse d’activité. L’objectif est d’estimer la perte financière réellement imputable au sinistre, sans indemniser des dépenses qui ont pu être évitées.
Quelle est la durée d’indemnisation de la garantie perte d’exploitation ?
La période d’indemnisation correspond à la durée pendant laquelle l’entreprise peut bénéficier de la garantie après un sinistre couvert. Elle commence généralement à la date du dommage et prend fin lorsque l’activité retrouve un niveau normal, dans la limite de la durée maximale prévue au contrat (en moyenne entre 12 et 24 mois).
Cette durée doit être déterminée avec attention lors de la souscription. Une entreprise peut avoir besoin de plusieurs mois pour reconstruire ses locaux, remplacer ses équipements, reconstituer ses stocks ou retrouver sa clientèle.
Par exemple, une usine dont les machines doivent être fabriquées sur mesure peut subir une interruption prolongée, même si les réparations du bâtiment sont terminées. Une période d’indemnisation trop courte risque donc de laisser une partie des pertes à la charge de l’entreprise.
Il est important de tenir compte des contraintes propres à son secteur, notamment lorsque l’activité dépend de périodes saisonnières ou de délais d’approvisionnement importants.
La garantie perte d’exploitation est-elle obligatoire ?
La garantie perte d’exploitation n’est pas obligatoire pour les entreprises en France. Elle reste toutefois fortement recommandée, car les conséquences financières d’un arrêt d’activité peuvent fragiliser une entreprise, même lorsque ses biens professionnels sont correctement assurés.
En effet, une assurance incendie ou dégât des eaux peut financer la réparation des locaux et le remplacement du matériel, sans compenser la baisse de revenus pendant la fermeture. Sans garantie perte d’exploitation, l’entreprise doit alors supporter elle-même les charges qui continuent de courir et le manque à gagner lié à l’interruption de son activité.
Cette protection mérite une attention particulière pour les commerces, les restaurants, les ateliers de production et les entreprises dont le fonctionnement dépend d’équipements ou de locaux spécifiques.
Comment choisir une assurance perte d’exploitation adaptée à son entreprise ?
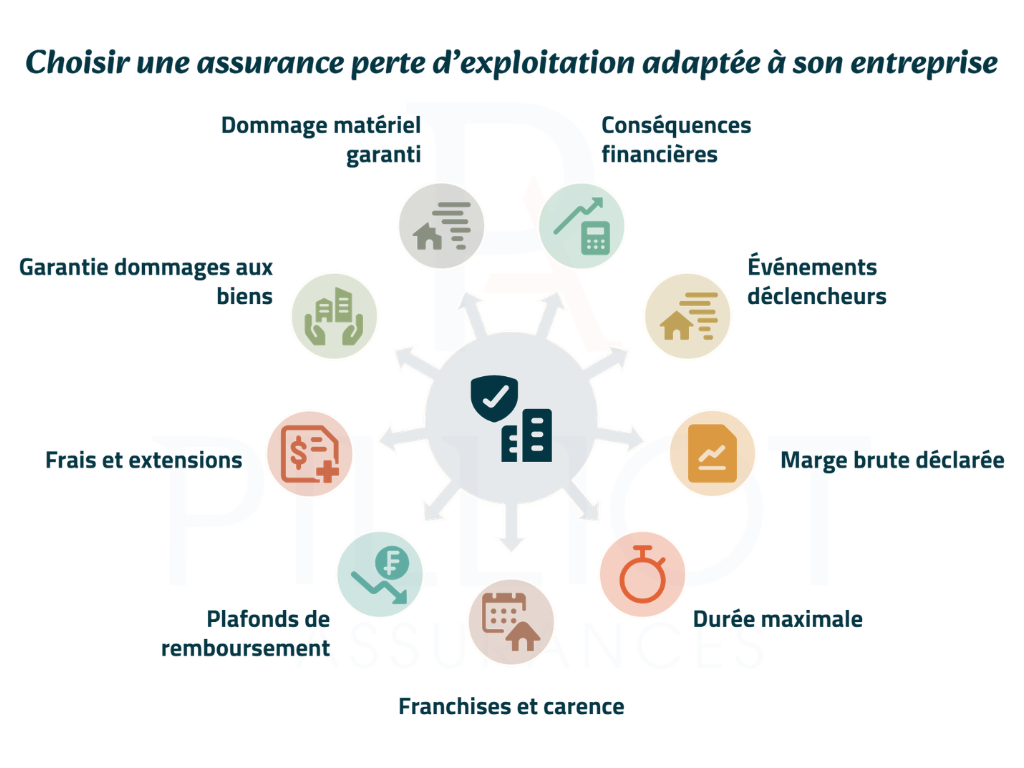
Pour choisir une couverture pertinente, il faut commencer par évaluer les conséquences financières qu’aurait une interruption de votre activité. Le montant de la marge brute, les charges fixes, la dépendance à certains équipements et les délais nécessaires à une reprise normale sont autant d’éléments à prendre en compte.
Vérifiez ensuite plusieurs points dans les conditions du contrat :
- Les événements susceptibles de déclencher la garantie ;
- Le montant de marge brute déclaré et les modalités de son actualisation ;
- La durée maximale d’indemnisation ;
- Les franchises et les éventuels délais de carence ;
- Les plafonds de remboursement ;
- Les frais supplémentaires couverts et les extensions disponibles.
Il est également essentiel de vérifier que la garantie dommages aux biens associée couvre suffisamment les locaux, les équipements et les stocks. Une perte d’exploitation ne peut généralement être indemnisée que si le dommage matériel à l’origine de l’interruption est lui-même garanti, sauf extensions contractuelles spécifiques.
Pilliot Assurances accompagne les professionnels dans le choix de leurs assurances et de leurs garanties complémentaires. Contactez nos conseillers pour étudier les risques propres à votre activité, comparer les solutions disponibles et trouver une couverture perte d’exploitation adaptée à votre entreprise !